
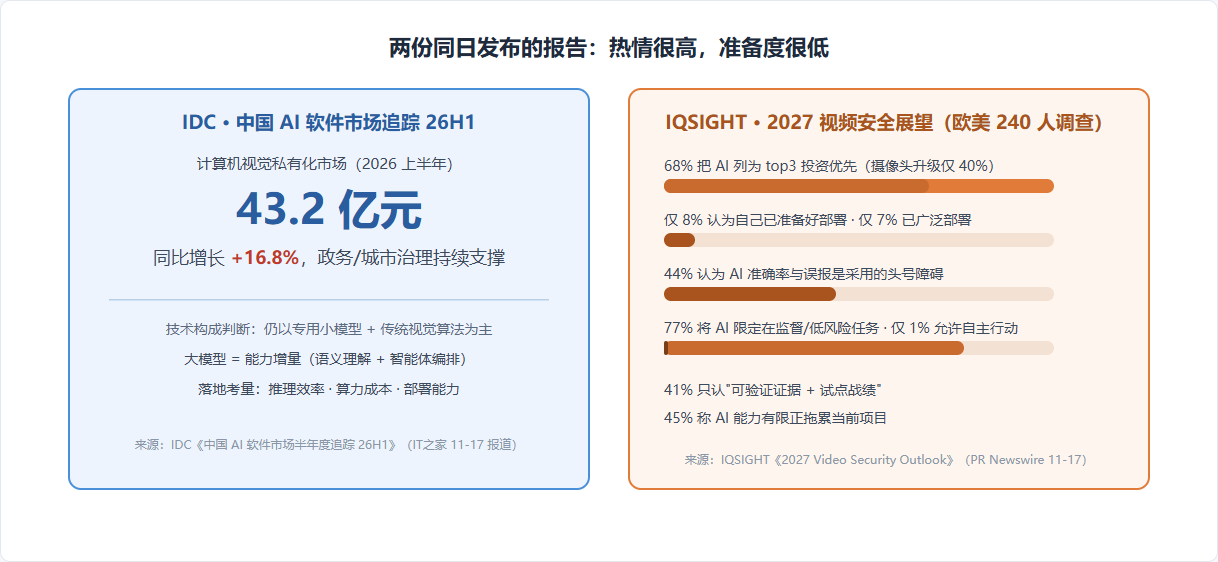
11 月 17 日这一天,两份报告前后脚发布,说的其实是同一件事的两面。一份来自 IDC,《中国 AI 软件市场半年度追踪 26H1》:2026 上半年,中国计算机视觉私有化市场同比增长 16.8%,规模到了 43.2 亿元。另一份来自 IQSIGHT(前身是博世视频系统),面向北美和欧洲 240 名安防负责人、集成商和咨询顾问的《2027 视频安全展望》:AI 和分析被列为未来 12 个月的第一投资优先级,但——只有 8% 的组织觉得自己准备好部署了。
一边是钱在继续涌入,一边是人在承认没准备好。这两组数字放在一起,比我过去一个月看到的任何厂商发布会都更接近这个行业的真实水位。今天不写方案、不拆产品,就按问题清单的顺序,把这件事一条一条过一遍。
第一问:钱都在投什么?
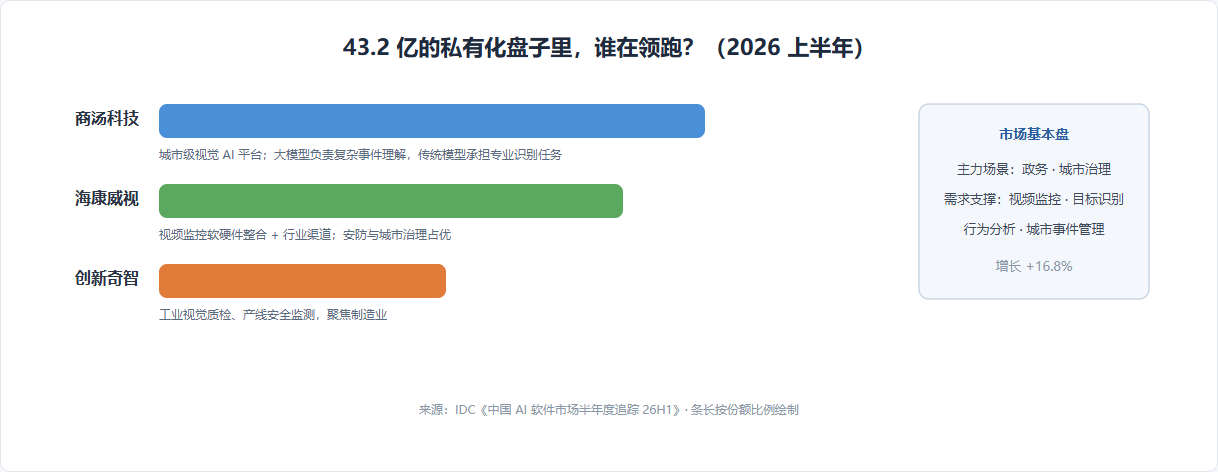
先看国内。43.2 亿元,是上半年中国计算机视觉私有化部署的盘子,同比还在涨。IDC 的报告里有几个细节值得琢磨:市场格局上,商汤以 19.5% 的份额排第一,海康威视 16.5% 第二,创新奇智 10.2% 第三;应用场景上,政务和城市治理依然是主力,视频监控、目标识别、行为分析这些需求在持续支撑市场。
更有意思的是技术构成的判断。IDC 明确说:这个市场仍以专用小模型和传统视觉算法为主——人脸识别、车辆识别、目标检测、工业质检这些对精度、速度、稳定性要求高的活儿,经过行业数据训练和场景优化的小模型,依然是最能打的选择。大规模摄像头接入、实时视频流分析这种场景,模型推理效率、算力成本和部署能力,依然是能不能落地的第一考量。
再看国外。IQSIGHT 的调查里,68% 的受访者把 AI 和分析列为未来 12 个月的 top3 投资优先级,远超摄像头升级的 40%;65% 的集成商说 AI 是客户最常提起的话题。需求侧的热情是实打实的。
第二问:热情这么高,为什么只有 8% 说自己准备好了?
这是整份 IQSIGHT 报告里最扎心的一组数字,我建议做视频平台的朋友把它抄在工位上:68% 想投,只有 8% 觉得自己准备好部署,只有 7% 报告自己今天已经广泛部署,还有将近一半(45%)承认"AI 能力有限正在拖累当前的项目"。
为什么差这么多?受访者给出的头号障碍一点不新鲜:44% 的人把"AI 准确率和误报"列为采用障碍。翻译成我们行业的日常就是——告警天天弹、值班员疲于奔命、最后把 AI 界面整个关掉。这不就是我们上周还在聊的误报之战吗?全球的调查数据和中国电厂的治理案例(甘肃电投张掖发电靠误报样本归集把准确率做到九成以上),指向的是同一个结论:误报治理不是技术细节,是 AI 能不能活下来的生死线。
还有一个数字更值得嚼:只有百分之一的安防负责人愿意让 AI 自主行动;超过四分之三(77%)的人把 AI 限定在"监督下执行或低风险任务"里。受访者的态度非常一致——AI 应该先干"例行的、可逆的"事,重大决策交给人,AI 的权限要用实际表现一步一步挣回来。
第三问:中国市场这边,大模型到底处在什么位置?
回到 IDC 的数据。大模型给计算机视觉市场带来的是能力增量,不是替代:一方面,多模态大模型增强了图像和视频的语义理解,能处理传统模型覆盖不了的复杂、开放式任务;另一方面,智能体开始进入视觉 AI 的研发和业务流程,辅助需求理解、数据处理、模型调用和任务编排。
商汤的打法被 IDC 特别点了出来:大模型负责复杂事件理解、分析研判和任务规划,传统模型承担人脸识别、目标检索这类专业任务——大小模型协同,各干各的擅长活。这跟国内厂商最近密集发布的一体机产品思路(小模型初筛、大模型复核、多路交叉印证)完全对得上。
所以这 43.2 亿的盘子里,领跑的都是谁、靠什么领跑,可以先看一眼格局:
所以如果你问我"2026 年底了,上视频 AI 还要不要押大模型",我的答案是:押,但押在它擅长的位置上——语义理解、研判调度、长尾场景的快速适配;而不是拿它去跟优化了十年的人脸识别比毫秒级推理。钱要花在刀刃上,大模型就是那把新刀,但刀鞘还是小模型的。
第四问:从 8% 到能跑起来,差的那段路是什么?
把两份报告合起来看,"准备度"的差距其实不在算法,而在底座。我把它拆成三段路,对应一张表:
| 维度 | 中国市场(IDC 视角) | 全球受访者(IQSIGHT 视角) |
|---|---|---|
| 市场热度 | 私有化 CV 上半年 43.2 亿元,同比 +16.8% | 68% 将 AI 列为 top3 投资优先 |
| 当前主力技术 | 专用小模型 + 传统视觉算法 | AI 分析热但仅 7% 已广泛部署 |
| 大模型定位 | 能力增量:语义理解 + 智能体编排 | 45% 称 AI 能力不足拖累项目 |
| 头号障碍 | 推理效率、算力成本、部署能力 | 44% 认为准确率与误报是采用障碍 |
| 自主性共识 | 大小模型分工、人机协同 | 仅 1% 允许 AI 自主行动,77% 限监督任务 |
| 信任来源 | 政务城市治理持续支撑 | 41% 要求可验证证据与试点战绩 |
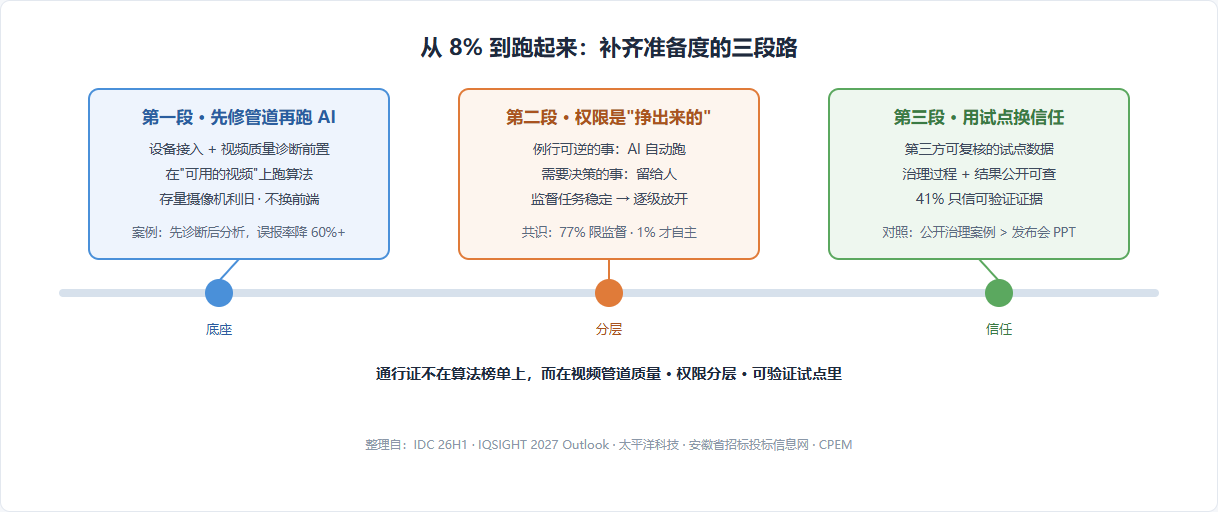
第一段路,先把视频管道修好再谈 AI。行业里已经有厂商把这个逻辑写进了方案名:先做设备接入和视频质量诊断,确保每一路视频在线、画面正常,再在可用视频上跑算法——有报道说这样能把 AI 误报率降低 60% 以上(来源:太平洋科技对深学科技的方案报道)。这个道理跟修高速一样:路是坏的,再好的车也跑不出成绩。最近各地招标也印证了这一点,比如安徽郎溪 11 月初挂出的雪亮工程应用平台升级项目(236 万元预算),就明确写着"利旧增效、合规建设、实战导向",在最大限度利用存量点位和链路的基础上,才补 3 台边缘云一体机和 1 台大模型一体机。
第二段路,把 AI 的权限设计成"挣出来的"。77% 限监督任务、1% 才放自主权,这不是保守,是成熟。落到平台上就是分层:例行可逆的事(巡检记录、异常提示、画面质检)先交给 AI 自动跑;需要决策的事(告警确认、处置派单)留给人;AI 每在监督任务上交出一段时间稳定的成绩单,再考虑放开一级权限。
第三段路,用可验证的试点换信任。IQSIGHT 里 41% 的受访者说,要"可验证的证据、试点和战绩记录"才会信厂商的宣称。这其实是给做方案的同行提了个醒:未来标书里的"准确率 95%"不会有人再单独买账了,买账的是第三方可复核的试点数据——比如张掖电厂那种把治理过程和结果都写进公开报道的案例,含金量远高于发布会上的 PPT 数字。
结语:下一站比的不是谁更聪明,是谁更"够格"
三句话收个尾。第一句:钱已经到位了——中国市场上半年 43.2 亿还在涨,全球 68% 的机构把 AI 放在投资清单最前面,这一页可以翻过去了。第二句:准备度还没到位——8% 的自我评估、44% 的误报焦虑、只有 1% 的自主放权,说明行业正处在"想用而不会用"的中间地带。第三句:中间地带的通行证,不在算法榜单上,而在视频管道的质量、权限的分层设计和可验证的试点里。
谁先把这三件不那么性感的底座工程做扎实,谁就是那 8% 里的人。
话说到这儿,正好接着聊底座。这篇文章里反复出现的"先修管道再跑 AI""利旧接入""大小模型分工",正是智联视频超融合平台一直在做的事:以 GB28181 等国标协议为基础,把园区、能源、矿山等场景里的存量摄像机利旧接入,统一汇聚、统一调度,在可用的视频流之上做 AI 结构化分析和大小模型协同处理,让"接入—诊断—分析—告警—处置"在同一个平台里闭环。对正处在"想上 AI 但还没准备好"这个阶段的团队来说,与其换前端、拆重来,不如先把平台底座搭稳——准备度,是从这里开始攒的。
(来源标注:IDC《中国 AI 软件市场半年度追踪 26H1》,转引自 IT 之家 11 月 17 日报道;IQSIGHT《2027 Video Security Outlook Report》,PR Newswire 11 月 17 日;深学科技方案报道,太平洋科技;郎溪县雪亮工程应用平台升级项目招标公告,安徽省招标投标信息网 11 月 6 日;甘肃电投张掖发电智慧电厂报道,CPEM 全国电力设备管理网。)